O mapa dos “ralos invisíveis” no orçamento das famílias.
Você já teve a sensação de trabalhar duro o mês inteiro, receber o salário e, quando chega o dia 30, olhar para a conta bancária sem entender para onde o dinheiro foi? Se a resposta for sim, saiba que você não está sozinho. Essa é a realidade de grande parte das famílias brasileiras de classe média que, mesmo com uma renda razoável, vivem no limite do orçamento.
A verdade é que, na maioria das vezes, o problema não está nos grandes gastos, mas sim nos ralos financeiros invisíveis — pequenos vazamentos diários que passam despercebidos, mas que no final do ano somam o valor de uma viagem ou de uma boa reserva de emergência.
A “Síndrome do Caminhão de Areia”
Economistas comportamentais chamam esse fenômeno de perda silenciosa. É como tentar transportar areia em uma caçamba furada: a carga sai cheia do ponto de partida, mas chega quase vazia ao destino por conta de pequenos buracos.
No orçamento doméstico, esses buracos costumam se fantasiar de conveniência:
- Assinaturas e serviços subutilizados: Aquele streaming que você não assiste há três meses ou o aplicativo premium que ficou esquecido na fatura.
- Tarifas e taxas desnecessárias: Manutenção de conta corrente tradicional ou anuidade do cartão de crédito que poderiam ser zeradas com uma simples ligação ou troca para serviços digitais.
- Pequenas compras por impulso: O hábito de clicar em “comprar agora” na internet por impulso ou pequenos gastos diários que parecem inofensivos.
A armadilha do “cortar o cafezinho”
Durante muito tempo, o conselho financeiro tradicional pregou que para fazer o dinheiro sobrar era preciso viver em estado de privação: cortar o lazer do fim de semana, eliminar a pizza em família e monitorar cada centavo gasto.
No entanto, especialistas alertam que dietas financeiras radicais funcionam exatamente como as dietas alimentares restritivas: causam cansaço mental e levam ao efeito sanfona. A solução duradoura não é parar de viver, mas sim adotar o conceito de Inteligência no Consumo.
Como assumir o controle sem abrir mão da qualidade de vida?
Reorganizar a economia da casa exige menos matemática complexa e mais estrutura prática. Algumas mudanças simples de mentalidade e organização já geram impacto imediato:
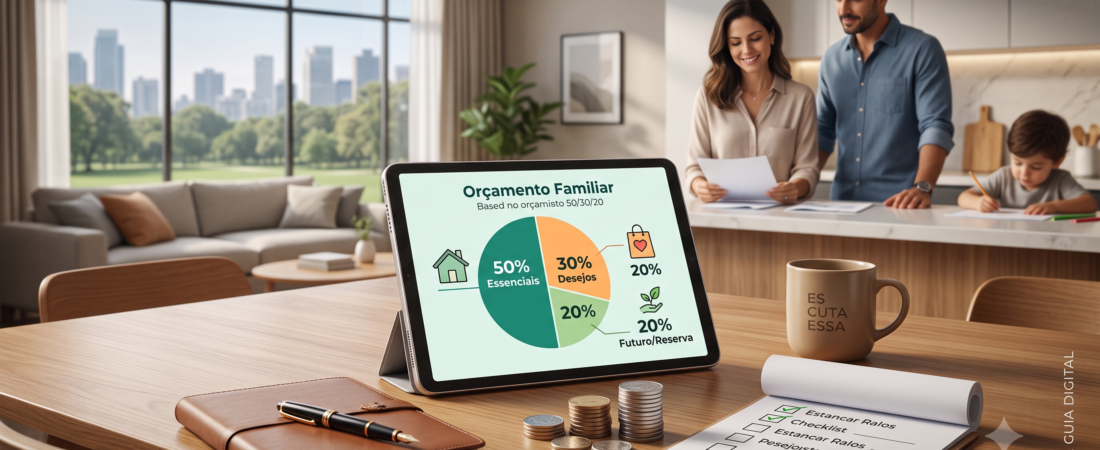
- Adotar a Regra 50/30/20 Visual: Em vez de planilhas gigantes com dezenas de categorias, divida sua renda de forma simples: 50% para necessidades essenciais, 30% para desejos/lazer e 20% para o futuro ou quitação de dívidas.
- Revisão Anual de Contratos: Serviços de internet, telefonia e seguros devem ser renegociados a cada 12 meses com base nas ofertas da concorrência.
- Consumo Inteligente (Smart Shopping): Usar programas de pontos, milhas e cashback de forma estratégica para bancar o lazer da família sem pesar no orçamento principal.
O passo a passo para colocar a casa em ordem
Transformar a relação com o dinheiro fica muito mais simples quando se tem em mãos um método desenhado especificamente para a rotina das famílias brasileiras.
Para quem deseja estancar os vazamentos financeiros e criar um plano de proteção para a casa sem complicações, o recém-lançado O Guia Definitivo da Economia Doméstica: Inteligência Financeira para a Família Brasileira surge como uma leitura indispensável.
O material é direto ao ponto e entrega checklists visuais para identificar tarifas ocultas, modelos práticos de orçamento e estratégias para montar a reserva de emergência sem sacrifícios irreais.
Tranquilidade financeira é questão de escolha
Alcançar a paz financeira no lar não significa ganhar rios de dinheiro, mas sim ter clareza e domínio sobre o destino de cada real que entra. Quando a família assume o controle das rédeas financeiras, o estresse das contas dá lugar à tranquilidade e ao planejamento do futuro.
Se você quer parar de ver o seu esforço escorrer pelo ralo e quer aprender a fazer o dinheiro sobrar todos os meses, clique aqui para acessar o Guia Definitivo e dar o primeiro passo hoje mesmo.